

UATAS : Pinjaman Dana Online
oleh PT. Plus Ultra Abadi
4,7
- Keamanan
- 100% Safe
- Kategori
- Keuangan
- Rating
- 4,7
- Harga
- Free
- Unduh
- 10.00M
Aplikasi ini aman, tepercaya, gratis untuk dipasang, dan menawarkan unduhan cepat tanpa risiko atau malware.
Tangkapan Layar
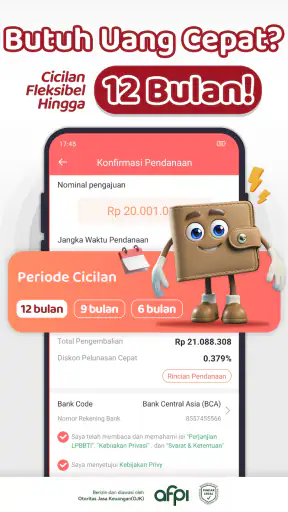
 Analisis oleh Getfullapps
Kalau saya harus menilai aplikasi pinjaman dari ponsel, hal pertama yang saya perhatikan bukan janji soal cepat, melainkan apakah alurnya memberi ruang untuk berpikir sebelum mengambil kewajiban. UATAS: Pinjaman Dana Online terasa paling berguna ketika kebutuhan sudah terukur dan pengguna bersedia memeriksa ketentuan dengan tenang. Kemudahan mengajukan bisa membantu, tetapi tidak menghilangkan risiko keputusan finansial yang terburu-buru.
Seberapa cepat prosesnya terasa?
Pengajuan digital memang mengurangi kebutuhan untuk mengurus semuanya secara tatap muka, tetapi saya tidak akan menganggapnya sebagai jaminan dana langsung tersedia. Pengguna tetap perlu mengisi informasi, menunggu penilaian, lalu membaca tawaran yang muncul. Jika waktu sangat mendesak, lebih bijak menganggap proses ini sebagai salah satu kemungkinan, bukan satu-satunya jalan keluar.
Agar tidak menambah hambatan sendiri, siapkan informasi yang diperlukan sebelum mulai dan isi dalam satu sesi ketika koneksi internet cukup stabil. Saya juga akan memeriksa ulang ejaan nama, nomor kontak, alamat, dan angka pendapatan sebelum mengirim. Langkah sederhana ini tidak menjamin keputusan tertentu, tetapi membantu menghindari kendala yang muncul akibat data tidak konsisten.
Untuk kebutuhan yang dapat ditunda beberapa jam atau hari, saya akan menggunakan waktu menunggu untuk membandingkan anggaran dan pilihan lain. Kecepatan antarmuka tidak boleh menjadi alasan untuk melewatkan pembacaan jumlah yang diterima, total kewajiban, dan tanggal pembayaran. Dalam pinjaman, keputusan yang tepat lebih penting daripada menyelesaikan formulir secepat mungkin.
Saat kebutuhan dana muncul mendadak, masalahnya biasanya bukan hanya menemukan pinjaman, tetapi juga memahami alurnya dari awal sampai kewajiban selesai. Saya menilai UATAS sebagai aplikasi keuangan yang mencoba membuat proses pinjaman online lebih terarah dari ponsel. Aplikasi ini dikembangkan oleh PT. Plus Ultra Abadi dan tersedia gratis untuk pengguna Android yang memakai sistem operasi minimal 6.0.
Di pengalaman saya, UATAS paling masuk akal dipandang sebagai alat untuk mengajukan pinjaman ketika kebutuhan sudah jelas dan kemampuan membayar sudah dihitung. Aplikasi ini bukan pengganti dana darurat, bukan cara memperbesar pemasukan, dan bukan pilihan yang tepat untuk menutup utang lama tanpa rencana. Nilai utamanya ada pada alur digital yang praktis, sementara tanggung jawab terbesar tetap berada pada pengguna.
Menilai UATAS dari kebutuhan sampai keputusan
Saya menilai UATAS dengan berangkat dari kebutuhan nyata, kesiapan mengajukan, dan kemampuan memenuhi kewajiban setelah dana diterima. Bagian ini menghubungkan kemudahan akses dengan keputusan yang perlu dibuat secara sadar, bukan terburu-buru. Dengan begitu, pembaca dapat menimbang apa yang harus dipastikan sebelum melanjutkan dan kapan lebih bijak memilih jalan lain.
Artikel Berikutnya untuk Dijelajahi

Hill Climb Racing: Menjaga Keseimbangan di Ambang Terbalik

X (Sebelumnya Twitter): Kabar Terbentuk Langsung di Linimasa

Amazon Shopping Paling Berguna Saat Anda Tahu yang Dicari

Di 8 Ball Pool, Komunitas Terbentuk dari Tantangan dan Persaingan

Uber Mengatur Cara Kota Bergerak

Facebook Makin Menyatu dengan Ponsel, tetapi Tetap Menuntut Perhatian
Mulai dari kondisi keuangan, bukan dari tombol pinjam
Sebelum membuka aplikasi, saya akan menuliskan jumlah yang benar-benar dibutuhkan dan alasan penggunaannya. Perbaikan kecil yang mendesak, biaya rumah tangga yang tidak bisa ditunda, atau kebutuhan kerja memiliki pertimbangan berbeda. Dengan angka kebutuhan yang sudah jelas, saya tidak mudah tergoda mengambil dana lebih besar hanya karena proses pengajuan terasa mudah.
UATAS termasuk kategori keuangan dan ditujukan untuk layanan pinjaman online. Di halaman aplikasinya, layanan ini disebut diakui oleh OJK dengan nomor lisensi S-856/NB.223/2021. Informasi seperti ini penting sebagai titik awal pemeriksaan, tetapi saya tetap menyarankan pengguna membaca seluruh ketentuan sebelum menyetujui pengajuan. Status legal bukan berarti setiap pinjaman otomatis cocok dengan kondisi keuangan pribadi.
Aplikasi ini gratis dipasang dan memiliki rating usia 3+, tetapi label usia tersebut tidak boleh disalahartikan sebagai tanda bahwa semua orang dapat atau sebaiknya meminjam. Keputusan kredit tetap berkaitan dengan kelayakan pemohon, informasi yang diberikan, serta ketentuan layanan yang berlaku. Untuk pengguna yang belum memiliki pendapatan cukup stabil, proses pinjaman dapat menambah tekanan, meskipun aplikasinya sendiri mudah diakses.
Alur pengajuan yang perlu dijalani dengan teliti
Saya akan memulai dengan memasang aplikasi hanya dari sumber resmi, lalu memastikan nama pengembangnya adalah PT. Plus Ultra Abadi. Langkah ini sederhana, tetapi berguna untuk menghindari aplikasi tiruan. Setelah aplikasi terbuka, pengguna biasanya perlu mengikuti proses pendaftaran dan pengajuan yang tersedia di dalamnya. Pada tahap ini, saya menyarankan menyiapkan identitas dan informasi yang diminta agar pengisian tidak dilakukan terburu-buru.
Bagian paling penting bukan kecepatan mengisi formulir, melainkan konsistensi data. Nama, nomor telepon, alamat, pekerjaan, dan informasi keuangan harus sesuai dengan keadaan sebenarnya. Kesalahan kecil dapat membuat proses tersendat atau memerlukan pemeriksaan ulang. Saya tidak akan mengisi perkiraan pendapatan yang terlalu tinggi hanya agar pengajuan terlihat lebih meyakinkan, karena keputusan seperti itu bisa berbalik menjadi masalah saat cicilan jatuh tempo.
Setelah data dikirim, pengguna perlu menunggu hasil penilaian. Saya melihat tahap ini sebagai serah-terima pertama: informasi berpindah dari pemohon ke sistem penilaian layanan. Jangan menganggap pengajuan pasti disetujui hanya karena formulir sudah lengkap. Persetujuan, jumlah dana, dan ketentuan yang ditawarkan perlu dibaca sebagai hasil penilaian, bukan sebagai hak otomatis.
Jika tawaran pinjaman muncul, jangan langsung menekan tombol persetujuan. Periksa jumlah dana yang benar-benar diterima, total kewajiban, jadwal pembayaran, biaya yang mungkin berlaku, serta konsekuensi apabila pembayaran terlambat. Angka yang harus menjadi dasar keputusan adalah total pengembalian, bukan hanya jumlah dana yang masuk ke rekening. Ini salah satu kebiasaan yang membedakan penggunaan bertanggung jawab dari sekadar mengejar pencairan cepat.
Handoff dari aplikasi ke rekening dan anggaran pribadi
Setelah pengguna menyetujui ketentuan, proses tidak berhenti di dalam aplikasi. Ada perpindahan tanggung jawab dari platform ke peminjam: dana perlu dipantau ketika masuk, lalu dicatat dalam anggaran rumah tangga. Saya biasanya akan membuat pengingat pembayaran segera setelah kewajiban muncul, bukan menunggu mendekati tanggal jatuh tempo.
Untuk kebutuhan sehari-hari, saya akan memisahkan dana pinjaman dari uang belanja biasa. Misalnya, jika dana digunakan untuk membeli perlengkapan kerja yang menghasilkan pemasukan, saya akan menyimpan bukti pembelian dan mencatat kapan manfaatnya diperkirakan kembali. Jika dana hanya dipakai untuk konsumsi, saya akan lebih ketat menilai apakah manfaatnya sepadan dengan kewajiban berikutnya.
Pengguna juga perlu memastikan rekening tujuan dan nomor kontak yang digunakan benar. Kesalahan pada informasi penerima dapat membuat proses lebih rumit, terutama ketika pengguna sedang terburu-buru. Saya tidak menyarankan mengajukan dari perangkat orang lain atau memakai data milik pihak lain. Selain berisiko terhadap keamanan akun, cara tersebut dapat menyulitkan ketika perlu memeriksa status pengajuan atau melakukan pembayaran.
Penggunaan intensif dan momen yang rawan salah
Ketika beberapa urusan keuangan datang bersamaan, orang cenderung membuka aplikasi sambil membalas pesan, berpindah jaringan, atau mengisi formulir di sela pekerjaan. Untuk pengajuan pinjaman, pola seperti itu meningkatkan peluang melewatkan kolom atau salah membaca ketentuan. Saya akan memilih waktu singkat tanpa gangguan, menyelesaikan satu tahap dahulu, lalu meninjau kembali ringkasan sebelum meneruskan.
Jika layar tampak berhenti merespons atau koneksi terputus, saya tidak akan langsung mengirim formulir berulang kali. Saya akan memeriksa apakah proses sebelumnya sudah tercatat, menutup gangguan jaringan dengan wajar, kemudian membuka kembali aplikasi dan melihat statusnya. Ini bukan jaminan pemulihan tertentu; tujuannya menghindari pengajuan ganda atau kebingungan akibat tindakan berulang saat status belum jelas.
Setelah kewajiban berjalan, kunjungan ke aplikasi sebaiknya punya tujuan: memeriksa status, melihat informasi yang relevan, atau memastikan pembayaran tercatat. Membuka layanan berkali-kali karena cemas tidak membuat anggaran lebih aman. Catatan pribadi tentang tanggal dan nominal justru membantu pengguna menilai keadaan tanpa harus mengandalkan ingatan saat sedang sibuk.
Memahami hasil tanpa terjebak rasa lega sesaat
UATAS memiliki rata-rata rating 4,7 dari sekitar 1,4 juta penilaian, dengan lebih dari 838 ribu ulasan dan pemasangan melampaui 10 juta. Angka tersebut menunjukkan bahwa aplikasi ini telah digunakan secara luas dan banyak pengguna menilai pengalaman mereka positif. Namun, popularitas tidak dapat menggantikan pemeriksaan kontrak. Pengalaman setiap orang tetap bisa berbeda karena kebutuhan, kelayakan, dan kemampuan membayar tidak sama.
Hasil yang baik bagi saya bukan sekadar dana cair. Hasil yang baik adalah ketika dana digunakan sesuai tujuan, pembayaran dapat dilakukan tanpa mengorbankan kebutuhan pokok, dan seluruh kewajiban dipahami sejak awal. Jika setelah menghitung ulang ternyata cicilan membuat anggaran bulanan terlalu sempit, penolakan atau keputusan untuk tidak melanjutkan justru bisa menjadi hasil yang lebih aman.
Di sinilah UATAS berbeda dari meminjam kepada keluarga atau memakai tabungan sendiri. Tabungan tidak menambah kewajiban pembayaran, sedangkan pinjaman memberikan akses cepat dengan konsekuensi yang harus dipenuhi. Dibandingkan mengajukan langsung ke kantor layanan keuangan, aplikasi menawarkan kenyamanan dari ponsel. Sebaliknya, percakapan tatap muka kadang lebih membantu bagi orang yang membutuhkan penjelasan rinci sebelum mengambil keputusan.
UATAS juga bukan alat pengelolaan anggaran lengkap. Saya tidak akan menggunakannya sebagai tempat utama untuk mencatat seluruh pemasukan, tagihan, dan tujuan tabungan. Untuk pekerjaan itu, buku catatan atau aplikasi pencatat keuangan bisa lebih sesuai. UATAS sebaiknya dipakai secara terbatas untuk proses pinjaman dan pemantauan kewajiban yang berkaitan dengannya.
Skenario nyata: kebutuhan kerja yang mendesak
Bayangkan seorang pekerja lepas membutuhkan perangkat pendukung agar dapat menyelesaikan proyek yang sudah berjalan. Ia membuka UATAS, mengisi data dengan kondisi yang sebenarnya, lalu menilai tawaran berdasarkan total kewajiban. Setelah dana diterima, ia membeli barang yang memang diperlukan, menyimpan catatan transaksi, dan menyisihkan sebagian pembayaran proyek untuk memenuhi jadwal pengembalian.
Dalam skenario ini, aplikasi membantu memperpendek jarak antara kebutuhan dan pengajuan. Namun, keberhasilannya tidak ditentukan oleh pencairan saja. Jika proyek batal, pembayaran terlambat, atau pendapatan tidak cukup, kewajiban tetap ada. Karena itu, sebelum mengajukan, saya akan menyiapkan rencana cadangan: dari mana pembayaran dilakukan jika pemasukan utama mundur, dan pengeluaran apa yang dapat dipangkas tanpa mengganggu kebutuhan penting.
Skenario yang berbeda adalah seseorang meminjam untuk membayar cicilan lain. Saya menganggap ini tanda bahaya. Tanpa perubahan pada pemasukan atau pengeluaran, pinjaman baru hanya memindahkan tekanan ke tanggal berikutnya. Dalam kondisi seperti itu, berbicara dengan pihak pemberi pinjaman lama, menyusun ulang anggaran, atau mencari bantuan keuangan yang lebih terjangkau biasanya lebih tepat daripada menambah aplikasi pinjaman.
Bagian yang dapat membuat alur tersendat
Friction pertama adalah kebutuhan mengisi data secara lengkap dan konsisten. Pengguna yang tidak menyiapkan dokumen atau informasi dengan baik mungkin merasa prosesnya lambat, padahal sebagian hambatan berasal dari persiapan yang kurang. Saya menyarankan mengisi ketika koneksi stabil, membaca setiap kolom, dan tidak berpindah-pindah akun saat proses berlangsung.
Friction kedua adalah ketidakpastian hasil. Tidak semua pengajuan akan berakhir dengan persetujuan, dan persetujuan pun belum tentu memberikan jumlah yang diharapkan. Pengguna yang membutuhkan kepastian pada waktu tertentu sebaiknya tidak menjadikan satu aplikasi sebagai satu-satunya rencana. Lebih aman menyiapkan alternatif yang tidak menambah utang, seperti menunda pembelian, memakai dana yang sudah tersedia, atau menegosiasikan waktu pembayaran.
Friction ketiga muncul setelah pencairan, ketika pengguna lupa bahwa uang yang masuk bukan pendapatan tambahan. Dana tersebut harus dikembalikan sesuai ketentuan. Saya akan menyimpan ringkasan kewajiban, memasang pengingat, dan memeriksa status pembayaran setelah melakukan pelunasan. Kebiasaan ini membantu mengurangi risiko salah tanggal atau mengira transaksi sudah selesai padahal belum tercatat.
Stabilitas, pemulihan, dan batas perangkat
Keandalan sebuah aplikasi pinjaman terasa bukan hanya saat pengajuan berjalan lancar, tetapi juga ketika pengguna kembali untuk mengecek kewajiban. Saya akan membiasakan diri memeriksa status setelah tindakan penting dan menyimpan catatan pribadi atas tanggal serta nominal yang perlu diingat. Jika tampilan atau koneksi sedang bermasalah, catatan itu memberi pegangan sementara tanpa membuat saya menebak-nebak apa yang sudah dilakukan.
Versi aplikasi yang tercantum saat ini adalah 2.8.85 dan dapat digunakan pada Android 6.0 atau yang lebih baru. Pada ponsel lama, pengalaman sehari-hari juga dipengaruhi kondisi perangkat, ruang penyimpanan, dan koneksi, bukan hanya versi sistem. Saya akan menutup aplikasi yang tidak diperlukan, memastikan perangkat tidak kehabisan ruang, dan memasang pembaruan melalui sumber resmi. Saya tidak akan menjanjikan bahwa langkah-langkah ini membuat semua ponsel berjalan sama cepatnya.
Untuk pengguna iOS, saya tidak akan menyimpulkan ketersediaan atau kecocokan perangkat hanya dari pengalaman Android. Siapa pun yang memakai perangkat selain Android sebaiknya memeriksa toko aplikasi resmi pada perangkatnya dan memastikan pengembang serta nama aplikasinya cocok sebelum memasang. Kebiasaan ini juga membantu mengurangi risiko salah mengunduh aplikasi yang meniru layanan keuangan.
Siapa yang cocok, dan siapa yang sebaiknya melewatkannya
Menurut saya, UATAS cocok untuk orang yang memiliki tujuan pinjaman yang spesifik, sumber pembayaran yang masuk akal, serta cukup disiplin membaca ketentuan digital. Aplikasi ini juga relevan bagi pengguna yang lebih nyaman mengurus pengajuan dari ponsel daripada datang langsung ke kantor layanan. Kemudahan tersebut terasa terutama ketika pengguna sudah menyiapkan data dan memahami batas kemampuan finansialnya.
Sebaliknya, saya tidak menyarankannya untuk orang yang belum memiliki rencana pembayaran, sedang menutup utang dengan utang baru, atau berharap aplikasi menentukan sendiri jumlah yang aman untuk dipinjam. Pengguna yang kesulitan memahami biaya, jadwal, dan konsekuensi keterlambatan sebaiknya mencari pendampingan dari orang yang dipercaya sebelum menyetujui apa pun.
Orang yang membutuhkan pinjaman jangka panjang dengan biaya yang lebih mudah dibandingkan, atau yang menginginkan konsultasi langsung, mungkin lebih cocok membandingkan pilihan lain. UATAS unggul pada akses digital, tetapi akses cepat tidak selalu berarti biaya total paling rendah. Saya akan membandingkan beberapa opsi berdasarkan jumlah yang diterima dan jumlah yang harus dikembalikan, bukan berdasarkan tampilan aplikasi atau kecepatan proses semata.
Kesimpulan setelah mengikuti alurnya
UATAS menawarkan pengalaman pinjaman online yang praktis dengan alur dari pendaftaran, pengajuan, penilaian, hingga pemantauan kewajiban melalui ponsel. Reputasinya terlihat dari jumlah penggunaan dan penilaian yang tinggi, sementara keterangan legalitas OJK memberi dasar penting untuk melakukan pemeriksaan awal. Bagi saya, itu adalah nilai tambah, bukan alasan untuk melewati pembacaan ketentuan.
Rekomendasi saya: gunakan hanya ketika kebutuhan jelas dan rencana pengembalian sudah realistis. Jangan mengajukan karena panik, jangan memakai data yang tidak akurat, dan jangan menghitung kemampuan berdasarkan jumlah dana yang cair saja. Dengan cara tersebut, UATAS dapat menjadi alat bantu untuk kebutuhan tertentu. Tanpa disiplin itu, kemudahan yang sama justru dapat membuat utang terasa lebih ringan di awal daripada kenyataannya.
Secara keseluruhan, UATAS layak dipertimbangkan oleh pengguna Android yang membutuhkan jalur pengajuan digital dan bersedia memeriksa setiap kewajiban dengan teliti. Saya menyukainya sebagai sarana pengajuan yang ringkas, tetapi saya tidak akan menyebutnya solusi universal. Pilihan terbaik tetap bergantung pada tujuan dana, kestabilan pemasukan, dan kemampuan membayar sampai kewajiban benar-benar selesai.
Kelebihan
- Pengajuan pinjaman dapat dilakukan langsung melalui aplikasi.
- Informasi status pengajuan lebih mudah dipantau secara berkala.
- Tersedia pilihan nominal dan tenor sesuai penawaran yang muncul.
- Proses administrasi berlangsung tanpa perlu mengunjungi kantor.
- Detail biaya dan jadwal pembayaran dapat diperiksa sebelum menyetujui pinjaman.
Kekurangan
- Persetujuan pinjaman tidak dijamin untuk setiap pengguna.
- Bunga dan biaya layanan dapat membuat total pembayaran meningkat.
- Keterlambatan pembayaran berpotensi menimbulkan denda tambahan.
- Ketersediaan fitur dapat berbeda berdasarkan profil dan wilayah pengguna.
- Pengguna perlu cermat membaca syarat penggunaan serta kebijakan privasi.
FAQ untuk UATAS : Pinjaman Dana Online
Apa itu UATAS dan bagaimana cara kerjanya?
UATAS adalah layanan pinjaman dana online yang dapat digunakan untuk mengajukan pembiayaan melalui perangkat Android. Setelah membuat akun, pengguna biasanya perlu mengisi data pribadi, mengunggah dokumen yang diminta, serta menentukan jumlah dan tenor pinjaman. Pengajuan kemudian diproses berdasarkan verifikasi dan penilaian kelayakan. Baca seluruh informasi biaya, bunga, dan ketentuan sebelum menyetujui pinjaman.
Apakah UATAS aman dan legal digunakan di Indonesia?
Sebelum mengajukan pinjaman, pastikan aplikasi UATAS yang diunduh berasal dari sumber resmi dan periksa status perizinan penyelenggaranya melalui daftar OJK terbaru. Keamanan tidak hanya bergantung pada nama aplikasi, tetapi juga pada pengelolaan data dan praktik penagihan. Hindari memberikan kode OTP, PIN, atau akses yang tidak relevan, dan tinjau kebijakan privasi sebelum melanjutkan.
Dokumen dan persyaratan apa yang diperlukan untuk mengajukan pinjaman di UATAS?
Persyaratan dapat berbeda menurut profil pemohon dan kebijakan yang sedang berlaku, tetapi umumnya mencakup identitas resmi seperti KTP, nomor telepon aktif, rekening bank atau metode pencairan, serta informasi pekerjaan dan penghasilan. Aplikasi mungkin meminta verifikasi wajah atau data tambahan. Pastikan semua informasi yang diberikan benar, karena data tidak akurat dapat menyebabkan pengajuan ditolak atau proses menjadi lebih lama.
Berapa biaya, bunga, dan tenor pinjaman UATAS?
Jumlah pinjaman, bunga, biaya layanan, denda keterlambatan, serta pilihan tenor dapat berbeda untuk setiap pengguna dan penawaran. Jangan hanya melihat nominal dana yang diterima; periksa total pembayaran, tanggal jatuh tempo, biaya administrasi, dan konsekuensi jika terlambat. Informasi tersebut seharusnya ditampilkan sebelum persetujuan akhir. Ajukan hanya jumlah yang sanggup Anda lunasi tepat waktu.
Bagaimana proses pencairan dan pembayaran pinjaman UATAS?
Setelah pengajuan disetujui dan perjanjian elektronik diterima, dana biasanya dicairkan ke rekening atau metode pembayaran yang terdaftar, sesuai ketentuan penyedia. Jadwal pencairan dapat dipengaruhi verifikasi bank dan hari operasional. Pembayaran dilakukan melalui kanal resmi yang tersedia di aplikasi. Simpan bukti transaksi, aktifkan pengingat jatuh tempo, dan segera hubungi layanan pelanggan jika terjadi kendala atau kesalahan pembayaran.

UATAS : Pinjaman Dana Online
Situs ini menyediakan informasi independen tentang aplikasi pihak ketiga dan tidak berafiliasi dengan, atau dimiliki, dikembangkan, maupun didistribusikan oleh, pemilik atau pengembang aplikasi apa pun yang ditampilkan di sini. Nama aplikasi, logo, dan merek dagang adalah milik masing-masing pemiliknya. Detail developer disediakan sebagai referensi; silakan hubungi developer secara langsung melalui cs.support@uatas.id, kunjungi http://uatas.id, atau baca https://api.uatas.id/app/static/userprivacy mereka.










